
Multi-Acquiring: A Estratégia das Maiores Plataformas de Pagamento
Resumo: Conectar-se a mais de um adquirente deixou de ser luxo de gigante. Entenda como o multi-acquiring aumenta a taxa de aprovação, reduz custo de MDR e blinda sua operação contra quedas, e onde isso se encaixa nas regras brasileiras de arranjos de pagamento.
Introdução
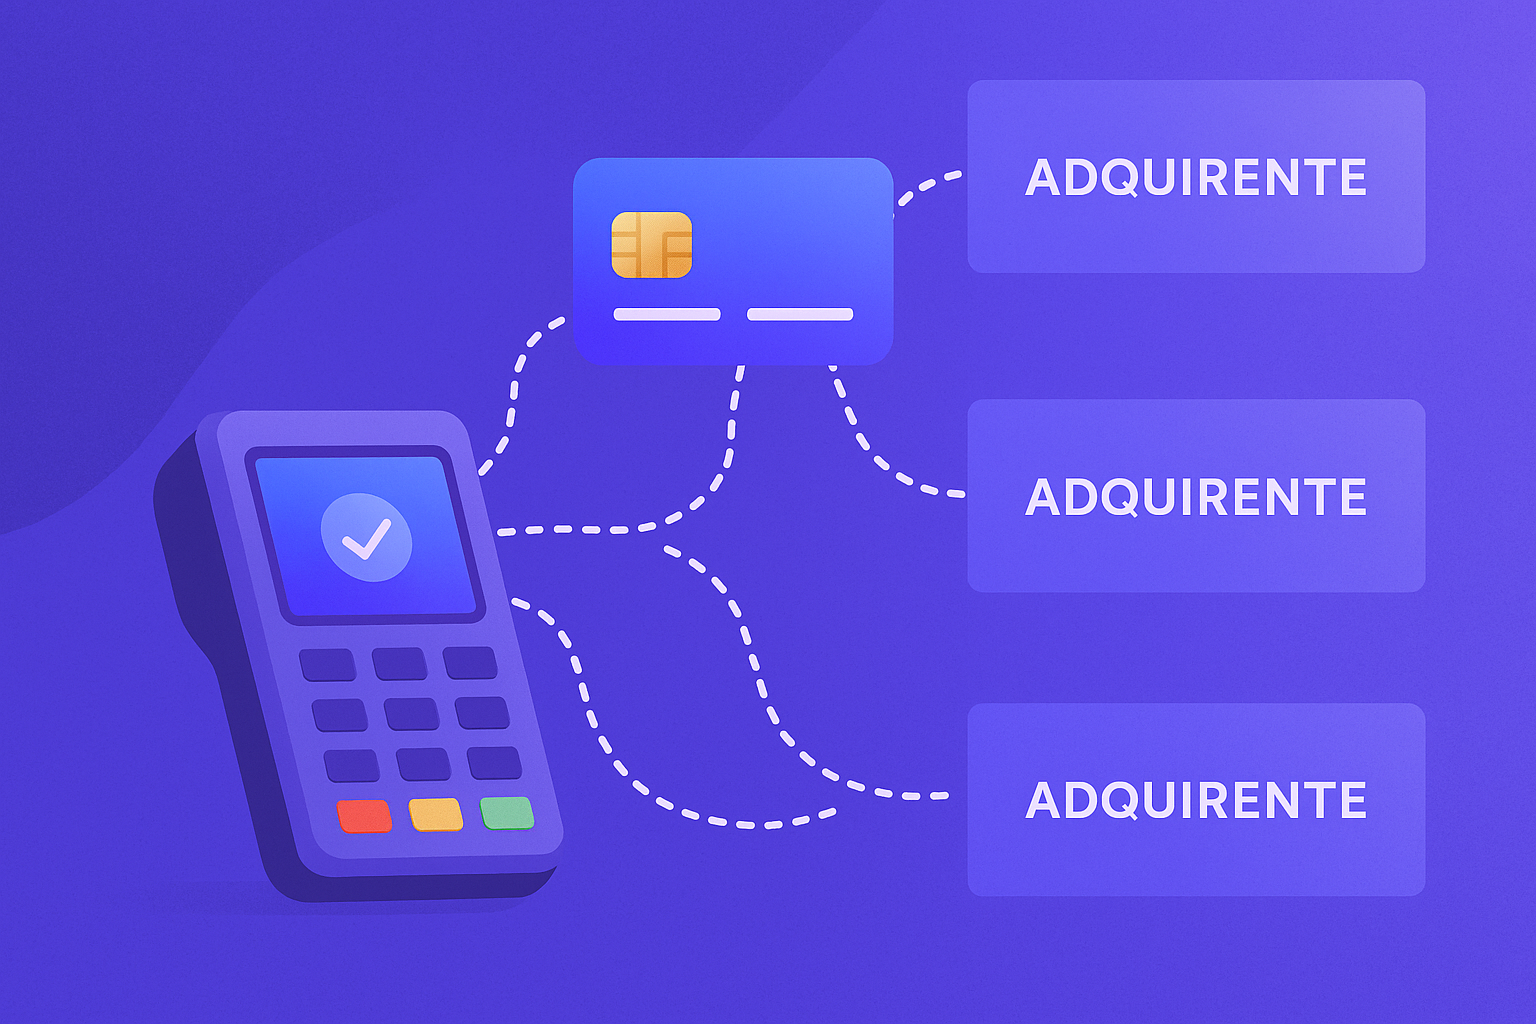
Se a sua plataforma depende de um único adquirente para processar cartões, você tem um ponto único de falha. Quando aquele parceiro cai, oscila ou nega uma transação, você não tem para onde correr, e a venda é perdida. Multi-acquiring (ou multiadquirência) é a prática de conectar sua operação a dois ou mais adquirentes/credenciadores e decidir, transação a transação, por qual caminho cada pagamento segue.
É assim que marketplaces, grandes varejistas e plataformas de pagamento operam. Não é sofisticação por vaidade. É a resposta direta a três problemas caros: disponibilidade, custo e conversão. Este texto explica o que é multi-acquiring, por que funciona, como desenhar a arquitetura sem jargão desnecessário e onde tudo isso encosta nas regras de arranjos de pagamento do Banco Central. O público aqui é técnico (CTOs, product managers e engenheiros), mas a lógica de negócio fica explícita, porque a decisão de adotar ou não multi-acquiring é, no fundo, uma decisão de margem.
Contexto: por que cada ponto percentual importa
O setor de cartões no Brasil movimentou mais de R$ 4,1 trilhões em 2024, alta de 10,9% sobre 2023, com cerca de 45,7 bilhões de transações. Isso equivale a aproximadamente 125 milhões de pagamentos por dia, segundo a ABECS. Nesse volume, matemática básica vira estratégia: cada ponto percentual a mais de aprovação e cada fração de MDR (Merchant Discount Rate, a taxa cobrada por transação) economizada representam receita relevante ao fim do mês.
Um único adquirente entrega uma única política de risco, uma única tabela de preços e uma única janela de disponibilidade. Se ele nega transações de um determinado emissor com mais frequência, ou se cobra mais caro em uma bandeira específica, você absorve integralmente essa ineficiência. Multi-acquiring existe para transformar essas variáveis em escolhas, não em imposições.
O que é multi-acquiring e os quatro ganhos
Na prática, multi-acquiring significa ter contratos e integrações ativas com mais de um credenciador e uma camada de software capaz de rotear cada tentativa de pagamento para o parceiro mais adequado naquele instante. Os benefícios se organizam em quatro frentes:
1. Redundância (disponibilidade). Se o adquirente A está fora do ar ou degradado, o tráfego é redirecionado para o adquirente B automaticamente. Para quem vende 24/7, uma indisponibilidade de minutos no parceiro errado custa vendas que não voltam.
2. Otimização de custo (MDR). Bandeiras, modalidades (crédito à vista, parcelado, débito) e perfis de transação têm custos diferentes em cada adquirente. Roteando por regra, você direciona cada tipo de transação para quem oferece o melhor preço naquele cenário.
3. Taxa de aprovação. Emissores respondem de forma diferente a cada adquirente. Uma transação negada em um caminho pode ser aprovada em outro. Reprocessar a tentativa por um segundo adquirente (a chamada cascata ou retry) recupera vendas que seriam perdidas.
4. Smart routing / orquestração. É a inteligência que amarra tudo: regras, e em operações maduras modelos estatísticos, que decidem o caminho ótimo considerando custo, probabilidade de aprovação e disponibilidade ao mesmo tempo. A orquestração é o cérebro; os adquirentes são os músculos.
Vale um alerta honesto: multi-acquiring adiciona complexidade. São mais integrações para manter, mais conciliações para fechar e mais contratos para negociar. O ganho compensa quando o volume justifica. Abaixo de um certo patamar, a operação de um único adquirente bem escolhido pode ser mais racional.
Onde isso encosta na regulação: arranjos e papéis
Para desenhar multi-acquiring no Brasil, é preciso entender em que "trilhos" você está pisando. Um arranjo de pagamento é o conjunto de regras que permite que um instrumento de pagamento (o cartão, por exemplo) funcione entre diferentes agentes. As regras sobre arranjos de pagamento no Sistema de Pagamentos Brasileiro (SPB) estão hoje consolidadas na Resolução BCB nº 150, de 6 de outubro de 2021, que reuniu e revogou normas anteriores sobre o tema.
Dois papéis importam diretamente para uma arquitetura multi-acquiring:
- Credenciador (adquirente): habilita o estabelecimento a aceitar o instrumento de pagamento e participa da liquidação financeira da transação como parte perante o emissor. É o parceiro com quem você faz a integração direta em cada "trilho" de multi-acquiring.
- Subcredenciador (subadquirente/facilitador): habilita o recebedor a aceitar o instrumento de pagamento, mas sem participar da liquidação como credor perante o emissor. Esse papel foi introduzido pela Circular BCB nº 3.682, de 4 de novembro de 2013, cujas disposições foram posteriormente consolidadas na Res. BCB nº 150/2021.
A distinção é prática. Se você conecta vários credenciadores diretamente, está montando uma orquestração "por cima" de adquirentes. Se você atua como subcredenciador, você é uma camada acima que distribui volume e, dependendo da volumetria e de reter ou não recursos de terceiros, pode vir a precisar de autorização do Banco Central como instituição de pagamento. Esse ponto é o tema do próximo post.
Aplicação prática: uma arquitetura sem mistério
Você não precisa de nada exótico para começar a raciocinar sobre a arquitetura. Pense em camadas:
- Camada de checkout/ingestão. Recebe a intenção de pagamento (dados do cartão tokenizados, valor, bandeira, parcelas) de forma padronizada, independentemente de qual adquirente processará.
- Camada de tokenização/cofre. Guarda o dado sensível em um cofre em conformidade com PCI DSS, para que a aplicação trafegue apenas tokens. Isso é o que permite reprocessar a mesma transação por outro adquirente sem re-capturar o cartão.
- Motor de roteamento (orquestração). Aplica as regras: por bandeira, por custo, por probabilidade de aprovação, por saúde de cada parceiro em tempo real. Define o caminho primário e a ordem de fallback.
- Conectores por adquirente. Um adaptador por parceiro, traduzindo o modelo interno para a API de cada credenciador e normalizando os códigos de resposta (cada adquirente devolve erros de um jeito).
- Cascata e retry. Em caso de negativa recuperável ou indisponibilidade, tenta o próximo adquirente segundo a regra, com cuidado para não duplicar cobranças (idempotência).
- Conciliação e observabilidade. Fechamento financeiro por adquirente e monitoramento contínuo de aprovação, custo e latência, porque roteamento sem medição é chute.
Checklist rápido para avaliar se vale a pena hoje:
- Seu volume mensal justifica manter mais de uma integração viva?
- Você já mede taxa de aprovação e MDR por adquirente e por bandeira?
- Sua camada de tokenização permite reprocessar sem re-capturar o cartão?
- Você tem idempotência garantida para não cobrar duas vezes na cascata?
- Seus contratos com os adquirentes permitem roteamento dinâmico?
Se a maioria das respostas for "não", o caminho pode ser começar com um parceiro de orquestração (white label) em vez de construir tudo internamente.
Próximos Passos
Multi-acquiring é, no fundo, a maturidade de quem trata pagamento como produto, não como um plugin de checkout. O passo seguinte natural, para quem quer controlar essa camada, é decidir entre orquestrar por cima de terceiros ou construir a própria infraestrutura de recebimento. Se essa é a sua pergunta, siga para Como criar seu próprio gateway de pagamentos, onde detalhamos os requisitos regulatórios, técnicos e o caminho realista de implementação.
Conclusão / CTA
Redundância, custo e conversão: os três motivos que levam as maiores plataformas ao multi-acquiring são os mesmos que podem melhorar a sua margem. A Plutech oferece a infraestrutura de orquestração e a conexão com adquirentes em modelo white label, para você adotar multi-acquiring sem reconstruir tudo do zero. Fale com nosso time para uma demonstração.
Fontes
- Resolução BCB nº 150, de 6 de outubro de 2021 (Banco Central do Brasil, consolida as normas sobre arranjos de pagamento no SPB).
- Circular BCB nº 3.682, de 4 de novembro de 2013 (Banco Central do Brasil, introduz o subcredenciador).
- Balanço do Setor de Meios de Pagamento 2024 (ABECS).
- Crescimento das transações com cartões em 2024 (Panorama ABECS).